วิทัย ผอ.ออมสิน สมัยที่ 2 ประกาศลดกำไรเชิงพาณิชย์ เอามาสนับสนุนภารกิจเพื่อสังคม
Categories : Update News, Finance
Public : 10/08/2024วิทัย ผอ.ออมสิน สมัยที่ 2
ชูวิสัยทัศน์ “ ออมสินเพื่อสังคม ”
ประกาศลดกำไรเชิงพาณิชย์ เอามาสนับสนุนภารกิจเพื่อสังคม
1 กรกฎาคม 2567 คือวันที่ วิทัย รัตนากร ผู้อำนวยการธนาคารออมสิน ได้รับการแต่งตั้งให้ดำรงตำแหน่งผู้อำนวยการธนาคารออมสิน คนที่ 17 เป็นวาระที่ 2 ต่อจากวาระแรก เริ่มในปี 2563 ถึง ปี 2567 ย้อนไปตั้งแต่เริ่มเข้ามารับตำแหน่งสมัยแรก วิทัย ได้ชูบทบาทธนาคารออมสิน สู่การเป็น Social Bank หรือธนาคารเพื่อสังคม เพื่อช่วยสังคมฐานราก บรรเทาปัญหาหนี้สินและภาระดอกเบี้ย ท่ามกลางสถานการณ์การแพร่ระบาดของเชื้อโควิด 19 ซึ่งเป็นช่วงเวลาที่ประชาชนทั้งประเทศเดือดร้อน ยิ่งเป็นแรกขับเคลื่อนให้ บทบาทการเป็นธนาคารเพื่อสังคมของธนาคารออมสิน เด่นชัดมากขึ้นจากการออก มาตรการช่วยเหลือลูกค้าที่ได้รับผลกระทบจาก COVID-19 ทั้งมาตรการปรับโครงสร้างหนี้และการเร่งรัดการปล่อยสินเชื่อช่วยสภาพคล่องแก่คนฐานราก
ภาพรวมฐานลูกค้าเพิ่มขึ้นจาก 20.3 ล้านราย เป็น 24 ล้านราย หรือเพิ่มขึ้น 3.7 ล้านราย ที่น่าสนใจคือ เป็นการเพิ่มขึ้นของลูกค้าฐานรากถึง 2.6 ล้านราย จาก 12.3 ล้านราย 14.9 ล้านรายคิดเป็นการช่วยลูกค้าให้เข้าถึงสินเชื่อมากกว่า 2.43 ล้านราย จากฐานลูกค้าสินเชื่อ 2.8 ล้านราย เพิ่มเป็น 5.23 ล้านราย ภายในเวลา 4 ปี ท่ามกลางสถานการณ์การแพร่ระบาดของเชิ้อโควิด 19 และสามารถปรับเปลี่ยนพฤติกรรมของลูกค้าให้เรียนรู้การเข้าสู่สังคม Digital ได้สำเร็จ สะท้อนจากเพิ่มจำนวนผู้ใช้ MyMo ซึ่งเป็น Mobile Application ที่ให้ทำธุรกรรมทางการเงินผ่านมือถือได้มากถึง 10.3 ล้านราย จาก 4.8 เพิ่มเป็น 15.1 ล้านราย ในปี 2567

มาในครั้งนี้ วิทัย ซึ่งได้รับความเห็นชอบให้ดำรงตำแหน่งผู้อำนวยการธนาคารออมสินคนที่ 17 ต่อเป็นวาระที่ 2 เริ่ม 1 กรกฎาคม 2567 ถึง 30 มิถุนายน 71 ประกาศยุทธศาสตร์การทำงานของธนาคารออมสิน ในอีก 4 ปี ข้างหน้าจากนี้ว่า
มีอย่างเดียวคือ การปรับลดกำไรจากธุรกิจเชิงพาณิชย์ ซึ่งคาดว่าการปรับลดกำไรในระดับ 20 - 30 % น่าเป็นระดับที่เหมาะสม เพื่อนำมาสนับสนุนภารกิจเชิงสังคม สร้าง Social Impact และพร้อมยกระดับสนับสนุนนโยบายรัฐบาลในการช่วยกระตุ้นเศรษฐกิจ
ซึ่งเรื่องนี้ได้รับความเห็นชอบจากนายเศรษฐาทวีสินนายกรัฐมนตรีเรียบร้อย ให้ปรับลดกำไรเพื่อนำไปทำภารกิจเพื่อสังคมเป้าหมายคือการลดความเหลื่อล้ำทางการเงินและช่วยให้คนฐานรากได้เข้าถึงแหล่งเงินทุนที่เป็นธรรม ซึ่งในปี 2566 ธนาคารออมสิน มีผลดำเนินงานที่แข็งแกร่ง สามารถทำกำไรได้สูงเป็นประวัติการณ์ถึง 33,541 ล้านบาท แม้จะเร่งตั้งสำรองทั่วไปเพื่อรองรับหนี้เสียมากถึง 16 เท่า จาก 4,075 ล้านบาท ในปี 2562 เพิ่มเป็น 64,044 ล้านบาท ณ สิ้น มิ.ย. 67 และสามารถตั้งสำรองรวมสูงเป็นประวัติการณ์จาก 70,063 ล้านบาท ในปี 2562 เพิ่มเป็น 125,948 ล้านบาท ณ สิ้น มิ.ย. 67
ทั้งนี้ ในเรื่องของ Social Positive Impact บทบาทการพัฒนาเศรษฐกิจฐานราก จะทำใน 3 เรื่องต่อเนื่องจากในวาระแรกคือ
1 Financial Inclusion หรือการเข้าถึงแหล่งเงินทุนในระบบ
-
- ดึงคนเข้าระบบการเงิน
- ปรับโครงสร้างดอกเบี้ยตลาดให้ต่ำลง
2 แก้ปัญหาหนี้สินโดยให้โอกาสกลับมาใช้สินเชื่อในระบบ
-
- ผ่อนปรนภาระหนี้
- ลดดอกเบี้ย
- ช่วยไม่ให้เสียเครดิต
3 บทบาทการพัฒนา มุ่งสร้างรายได้เลี้ยงชีพยั่งยืน
-
- สร้างอาชีพให้มีรายได้เพิ่ม
- มีความสามารถในการชำระหนี้
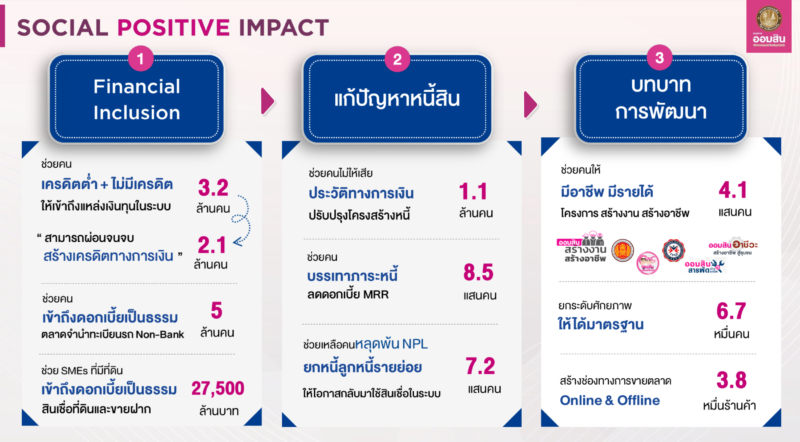
ทั้งนี้ ตั้งเป้าหมายท้าทายด้วยการช่วยคนฐานราก ขยายสินเชื่อกลุ่มเสี่ยงและสร้างงานสร้างอาชีพ กลุ่มเครดิตต่ำ และไม่มีเครดิตได้ไม่น้อยกว่า 2 ล้านคน ใน 4 ปีหลังจากนี้
สำหรับนโยบายที่เป็นเรื่องใหม่ คือการเข้าไปสนับสนุนงานภาครัฐในการกระตุ้นเศรษฐกิจ ซึ่งที่ผ่านมาที่ประชุมคณะรัฐมนตรี 10 มิ.ย. 67 มีมติเห็นชอบ โครงการสินเชื่อดอกเบี้ยต่ำ (Soft Loan) GSB Boost Up หรือ โครงการให้สินเชื่อตามมาตรการกระตุ้นเศรษฐกิจและช่วยเหลือประชาชนรายย่อย ซึ่ง ครม. มีมติเห็นชอบให้ ธนาคารออมสิน สามารถแยกบัญชีโครงการสินเชื่อดอกเบี้ยต่ำ (Soft Loan) GSB Boost Up เป็นบัญชีธุรกรรมตามนโยบายรัฐ PSA หรือ
ซึ่งสินเชื่อซอฟต์โลนแสนล้านของธนาคารออมสิน ได้ทำการเปิดตัวไปแล้วกับ 16 ธนาคารรัฐและธนาคารพาณิชย์พันธมิตร โดยธนาคารออมสินสนับสนุนแหล่งเงินทุนดอกเบี้ยต่ำวงเงินรวม 100,000 ล้านบาทให้แก่สถาบันการเงินที่เข้าร่วมโครงการฯ โดยคิดดอกเบี้ยในอัตราร้อยละ 0.01 ต่อปี เป็นระยะเวลา 2 ปี และสถาบันการเงินที่เข้าร่วมโครงการให้สินเชื่อแก่ผู้ประกอบการ SMEs ในอัตราร้อยละ 3.5 ต่อปี เป็นระยะเวลา 2 ปี วงเงินสินเชื่อสูงสุดต่อรายไม่เกิน 40 ล้านบาท (รวมทุกสถาบันการเงิน) ทั้งนี้ ภายใต้วงเงินดังกล่าวธนาคารออมสินสามารถให้สินเชื่อแก่ผู้ประกอบการโดยตรงในหลักเกณฑ์และเงื่อนไขเดียวกับสถาบันการเงินที่เข้าร่วมโครงการ
นอกจากนี้ ธนาคารออมสิน รวมเตรียมเปิดให้บริการสินเชื่อส่วนบุคคลฐานราก ผ่าน Application “GOOD MONEY” สินเชื่อกลุ่มเสี่ยง ซึ่งจะทำงานคู่ขนานไปกับ MyMo ของธนาคาร
สำหรับโมเดลการขับเคลื่อน Social Bank ของทั้งกลุ่มของธนาคารจะเพิ่มขีดความสามารถในการแข่งขันระยะยาว ช่วยสังคมได้มากขึ้น ในทุกด้านทั้ง
1.มีที่มีเงิน ผ่านการให้บริการสินเชื่อที่ดินและขายฝาก 2.ยกระดับความสามารถด้านเทคโนโลยีดิจิทัล ของ GSB Management 3.AriAMC บริษัทบริหารสินทรัพย์ โดยเพิ่มประสิทธิภาพบริหารจัดการทั้ง NPL และ NPA 4.การให้บริการสินเชื่อฐานรากผ่าน App ใหม่ Application “GOOD MONEY”
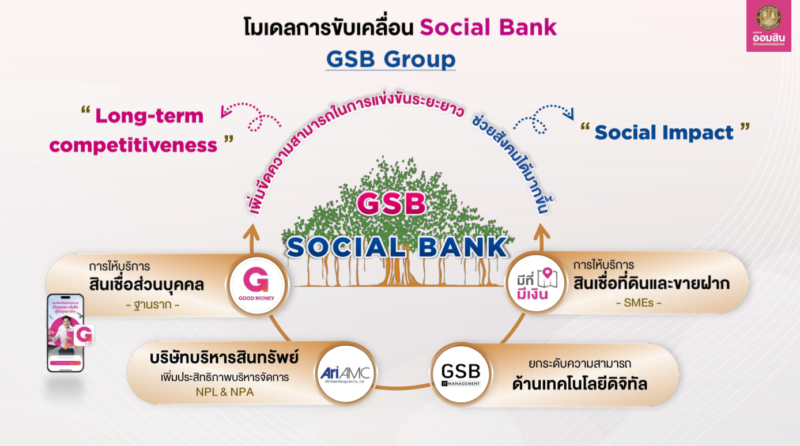
ทั้งหมดนี้ คือ การเพิ่มขีดความสามารถในการแข่งขันของธนาคารออมสิน ท่ามกลางภารกิจ "ออมสินเพื่อสังคม" แต่อีกด้านหนึ่งก็คือเป็นการเข้าไปบุกตลาดที่ธนาคารอื่นไม่กล้าเข้าไป และในระยะยาว หากคนกลุ่มนี้ได้กลับมามีความเข้มแข็งทางการเงิน มีอาชีพ มีรายได้ พวกเขาจะกลายเป็นฐานลูกที่มีความจงรักภักดีต่อธนาคารออมสิน เสริมสร้างต่อยอดได้ทั้งเรื่องเงินฝากและสินเชื่อท่ามกลางบทบาทการเป็นธนาคารเพื่อสังคมหนึ่งเดียวที่แท้จริงของประเทศไทย
รายงานพิเศษ โดย กนกวรรณ บุญประเสริฐ

