บจ.กำไรไตรมาส2 พุ่งขึ้นทั้งจากYoY13% และQoQ 12% เจาะลึกงบไตรมาส 2 คัดหุ้นแนวโน้มกำไรฟื้นต่อครึ่งหลัง
Categories : Update News, Stock Market
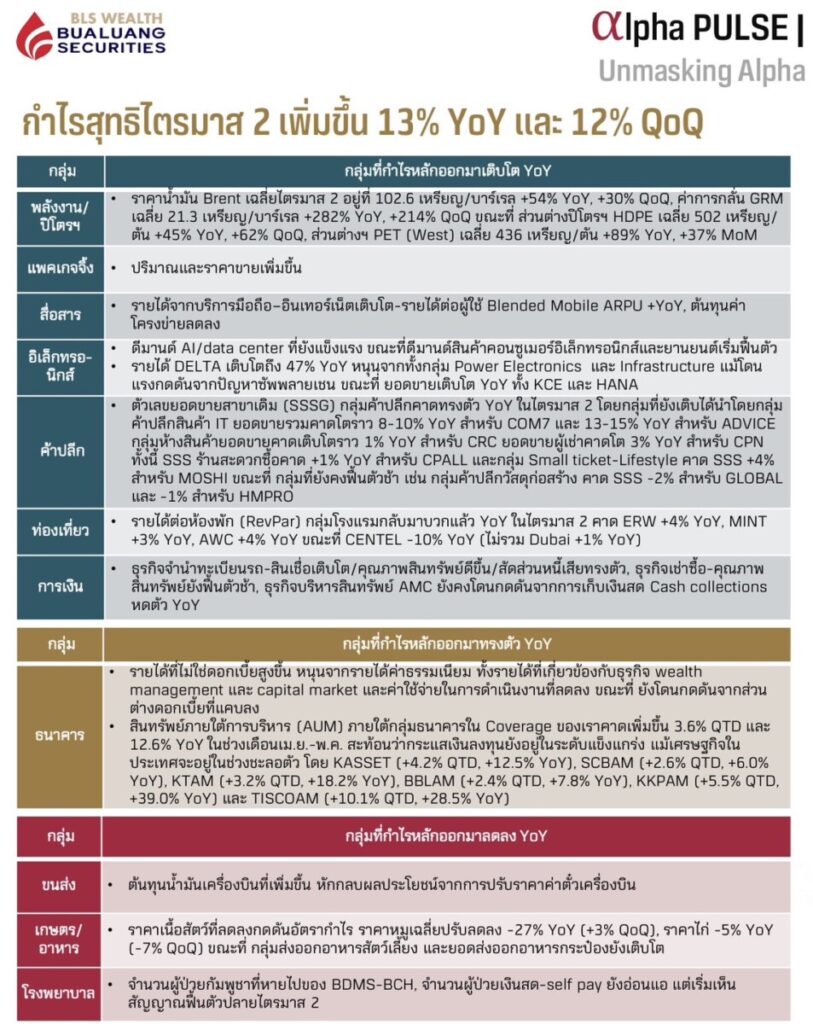
Public : 18/08/2026บจ.กำไรไตรมาส2 พุ่งขึ้นทั้งจากYoY13% และQoQ 12% เจาะลึกงบไตรมาส 2 คัดหุ้นแนวโน้มกำไรฟื้นต่อครึ่งหลัง โดย พิริยพล คงวาณิช (Pizza), นักกลยุทธ์ BLS Wealth Research 🔻 กำไรสุทธิไตรมาส 2 เพิ่มขึ้น 13% YoY และ 12% QoQ (กำไรสูงกว่าตลาดคาด 10%, รายได้สูงกว่าตลาดคาด 2% สำหรับหุ้นใน BLS coverage): แรงหนุน YoY มาจากราคาพลังงานที่เพิ่มขึ้น-ส่วนต่างปิโตรฯ, รายได้จากบริการมือถือ–อินเทอร์เน็ต-ต้นทุนค่าโครงข่ายที่ลดลง, ดีมานด์อิเล็กทรอนิกส์เติบโต, รายได้ต่อห้องพักของกลุ่มโรงแรมเพิ่มขึ้น YoY รวมถึงการบริหารต้นทุน-คุมค่าใช้จ่ายหนุนอัตรากำไรกลุ่มค้าปลีก ในช่วงการบริโภคฟื้นตัวไม่ทั่วถึง
ขณะที่ ยังโดนกดดัน YoY จากราคาเนื้อสัตว์ที่ลดลงกดดันกลุ่มอาหาร, จำนวนผู้ป่วยกัมพูชาที่หายไป, จำนวนผู้ป่วยเงินสด-self pay ยังอ่อนแอกดดันกลุ่มโรงพยาบาล, ต้นทุนพลังงานที่เพิ่มกดดันกลุ่มขนส่ง
หากไม่รวมรายการพิเศษ กำไรหลักสูงกว่าเราคาด 11% (เฉพาะหุ้นใน BLS coverage) 🔻สัดส่วนจำนวนหุ้นที่กำไรดีกว่าคาดอยู่ในระดับสูง แม้เริ่มลดลงจากไตรมาสก่อน สะท้อนความคาดหวังตลาดที่เริ่มกลับเข้าสู่สมดุลมากขึ้น: สัดส่วนจำนวนหุ้นที่กำไรดีกว่าคาดอยู่ในระดับสูงที่ 48% เทียบ 59% ในไตรมาสก่อน แต่ยังสูงกว่าค่าเฉลี่ย 5 ปีที่ 37%
สัดส่วนจำนวนหุ้นที่รายได้ดีกว่าอยู่ที่ 12% ทรงตัวจากไตรมาสก่อน แต่ต่ำกว่าค่าเฉลี่ย 5 ปีที่ 15%
สัดส่วนจำนวนหุ้นที่กำไรสูงกว่าคาดเทียบต่ำคาด (Beat-to-miss ratio) ไตรมาส 2 อยู่ที่ 3.4x สูงกว่าค่าเฉลี่ย 5 ปีที่ 1.1x แต่ลดลงจาก 6.8x ในไตรมาสก่อน
กลุ่มที่กำไรดีกว่าตลาดคาดมาจากกลุ่มขนส่ง (AOT), กลุ่มวัสดุก่อสร้าง-ปิโตรฯ (SCC, PTTGC), กลุ่มพลังงาน (PTT)
กลุ่มที่กำไรต่ำคาดมาจากกลุ่มอิเล็กทรอนิกส์ (DELTA)
กลุ่มที่รายได้ดีกว่าตลาดคาดมีเพียงกลุ่มปิโตรฯ กลุ่มที่รายได้ต่ำคาด ได้แก่ กลุ่มนิคมฯ (WHA) และกลุ่มบริหารหนี้ (BAM) 🔻ประเมิน SET target กลางปี 2027 อยู่ที่ 1650 กรณีฐาน และ 1710 กรณีดีที่สุด สะท้อนภาพกำไรที่ดีกว่าคาด
เน้น Selective play ในกลุ่มที่กำไรคาดยังฟื้นต่อในครึ่งหลัง ได้แก่ 🔹#1 กลุ่มเครื่องดื่มชูกำลัง CBG
กำไรคาดทำจุดต่ำสุดในไตรมาส 2 ผลกระทบจากการชะลอตัวของธุรกิจในกัมพูชา แต่จะกลับมาเติบโตเด่น YoY ตั้งแต่ไตรมาส 3 เป็นต้นไป หนุนจาก
ยอดขายเครื่องดื่มชูกำลังในประเทศยังคาดเติบโตดีราว 8-10% YoY ในปี 2026
รายได้จากการจัดจำหน่ายและผลิตบรรจุภัณฑ์สำหรับเครื่องดื่มแอลกอฮอล์จะเติบโตแรงยิ่งกว่า 15-20% (คิดเป็น 17% ของกำไรขั้นต้นปี 2026 เทียบเพียง 13% ปีก่อน)
ผลกระทบจากสงครามจำกัด ต้นทุนพลังงานสำหรับการผลิต <5% ของต้นทุนรวม ขณะที่ ต้นทุนอลูมิเนียม <3% 🔹#2 กลุ่มโรงพยาบาล BH
กำไรไตรมาส 3 คาดเติบโตทั้ง YoY และ QoQ จากการเข้าสู่ช่วง high season ทั้งผู้ป่วยไทย และตะวันออกกลาง
ประเมินเที่ยวบินจากอ่าวเปอร์เซียฟื้นถึงระดับก่อนสงครามตั้งแต่ต้นเดือน ก.ค. 🔹#3 กลุ่มท่องเที่ยว AOT, ERW, CENTEL
นักท่องเที่ยวต่างชาติเดือนก.ค.อยู่ที่ 2.5 ล้านคน (-2.5% YoY) แต่จำนวนนักท่องเที่ยวเฉลี่ยต่อวันเพิ่มขึ้น 16% MoM
รายได้ต่อห้องพักของโรงแรมในไทย (RevPAR) คาดคาดเติบโตทั้ง YoY และ MoM ในเดือนก.ค.