BLS มองหุ้น4Q26–1H27 SET ยังเป็นขาขึ้น รับ Tech–Manufacturing Upcycle ก่อนเข้าสู่ Sector Rotation มองดีสุดดัชนี 1,780 จุด Fund flow ยังไหนเข้า 3.4 หมื่นล้าน ทุกๆการไหลเข้า 10,000 ล้านดันดัชนีพุ่ง 15-20 จุด
Categories : Update News, Stock Market
Public : 28/09/2026BLS ชี้ 4Q26–1H27 SET ยังเป็นขาขึ้น รับ Tech–Manufacturing Upcycle ก่อนเข้าสู่ Sector Rotation มองดีสุดดัชนี 1,780 จุด Fund flow ยังไหนเข้า 3.4 หมื่นล้าน ทุกๆการไหลเข้า 10,000 ล้านดันดัชนีพุ่ง 15-20 จุด
BLS มองทิศทางตลาดหุ้นไทยช่วง 4Q26–1H27 ยังเป็นบวก โดยได้รับแรงหนุนจาก 3 ปัจจัยสำคัญ ได้แก่ Tech Upcycle, Global Manufacturing Upcycle และ Foreign Fund Flow ประกอบกับการปรับประมาณการกำไรบริษัทจดทะเบียนในทิศทางขาขึ้น ก่อนเข้าสู่ช่วง “เปลี่ยนผ่าน” ในปี 2027 ที่นักลงทุนต้องให้น้ำหนักกับ Sector Rotation และ Stock Selection มากขึ้น
นายพิริยพล คงวาณิช หรือ “Pizza” นักกลยุทธ์ BLS Wealth Research ระบุว่า ภาพเศรษฐกิจมหภาคยังเอื้อต่อตลาดหุ้นไทยอย่างน้อยถึง 1H27 โดยคาดว่า SET มีแนวโน้มเป็นขาขึ้นในช่วง 4Q26–1H27 จากแรงส่งของวัฏจักรเทคโนโลยีและอุตสาหกรรมโลก รวมถึงกระแสเงินทุนต่างชาติที่ยังมีโอกาสไหลเข้าต่อเนื่อง หาก Tech Cycle, Manufacturing Cycle และ Earnings Cycle ยังคงเคลื่อนไหวไปในทิศทางเดียวกัน
สำหรับ Tech Upcycle การลงทุนของผู้ให้บริการคลาวด์รายใหญ่ หรือ Hyperscaler CAPEX คาดว่าจะเติบโต 93% ในปี 2026 และอีก 41% ในปี 2027 สะท้อนการนำ AI ไปใช้งานและสร้างรายได้ที่เพิ่มขึ้น ซึ่งจะช่วยหนุนความต้องการ Semiconductor, Data Center และ Electronics Supply Chain
ปัจจัยดังกล่าวยังส่งผ่านมายังเศรษฐกิจไทย โดยคาดว่าการส่งออกอิเล็กทรอนิกส์จะเติบโต 55% ในปี 2026 และ 40% ในปี 2027 ขณะที่ FDI คาดเติบโต 50% และ 25% ตามลำดับ จากการลงทุน Data Center และ Electronics ขณะเดียวกันโครงการ Data Center ที่ได้รับอนุมัติแล้วจะทยอยเข้าสู่ระยะลงทุนจริงและเพิ่มความต้องการใช้ไฟฟ้า ซึ่งเป็นโอกาสต่อเนื่องของธุรกิจโรงไฟฟ้า ระบบสายส่ง Solar Rooftop และโครงสร้างพื้นฐานด้านไฟฟ้า
ด้าน Global Manufacturing Upcycle BLS Wealth Research มองว่าวัฏจักรอุตสาหกรรมโลกอยู่ในช่วง Early Recovery ตั้งแต่เดือนมีนาคม 2026 โดยกลุ่ม Global Plays เช่น พลังงาน ปิโตรเคมี อิเล็กทรอนิกส์ และบรรจุภัณฑ์ มีสัดส่วนเกือบหนึ่งในสามของกำไร SET ปี 2026 จึงทำให้การฟื้นตัวของภาคการผลิตโลกมีผลโดยตรงต่อ Earnings Cycle ของตลาดหุ้นไทย
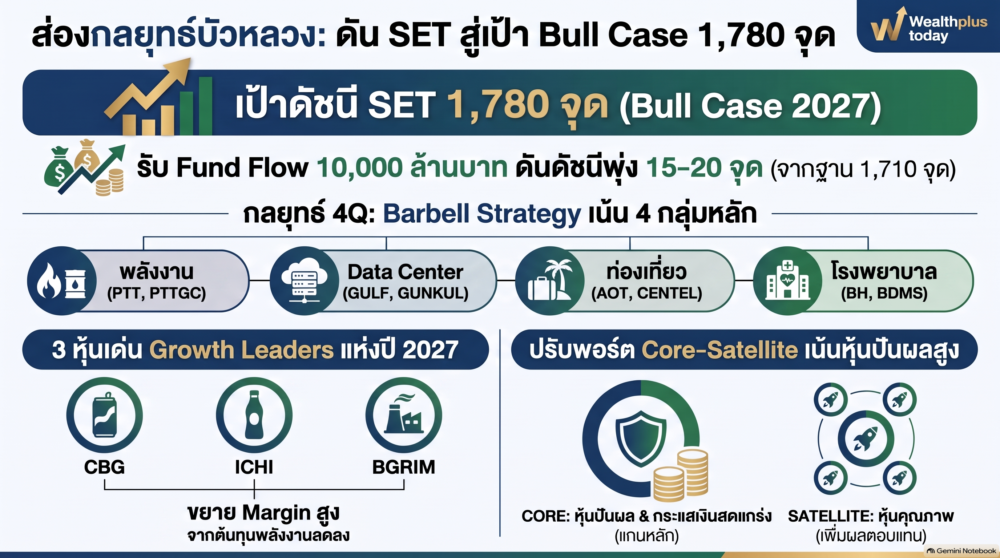
ส่วน Foreign Fund Flow การศึกษาข้อมูลย้อนหลังปี 2016–2026 พบว่า หากปัจจัยด้าน Global Cycle, Earnings และ Market Momentum ทั้ง 6 ตัวแปรอยู่สูงกว่าค่าเฉลี่ยพร้อมกัน เงินทุนต่างชาติในช่วง 3 เดือนถัดมาเป็นบวก 89% โดยมีค่ากลางเงินไหลเข้าราว 34,000 ล้านบาท ขณะที่ประเมินว่า Foreign Net Buy ทุก 10,000 ล้านบาท อาจหนุน SET ราว 15–20 จุด
อย่างไรก็ตาม เศรษฐกิจไทยยังมีลักษณะ K-shape การบริโภคยังถูกกดดันจากค่าครองชีพและต้นทุนพลังงาน จึงควรเน้นธุรกิจที่มีความสามารถในการรักษา Margin และส่งผ่านต้นทุนได้ ขณะที่ภาคท่องเที่ยวควรให้น้ำหนักกับ “คุณภาพของรายได้” มากกว่าจำนวนนักท่องเที่ยว โดยเฉพาะกลุ่ม Long-haul ที่มีการใช้จ่ายสูงและพำนักนาน
BLS Wealth Research ประเมินว่า SET ยังมีโอกาสขยับเข้าใกล้เป้าหมาย Bull Case ที่ 1,780 จุด ก่อนที่ตลาดจะเริ่มเคลื่อนไหวในกรอบมากขึ้นเมื่อ Manufacturing Cycle และ Earnings Momentum ของ Global Cyclicals เริ่มชะลอตัว ขณะที่กรณีฐานประเมิน SET สิ้นปี 2027 ที่ 1,710 จุด อิง SET EPS 106 บาท ลดลง 4% YoY และ Target PER 16 เท่า
สำหรับกลยุทธ์ 4Q26 แนะนำใช้ Barbell Strategy โดยฝั่งแรกเน้น Energy & Chemical ได้แก่ PTT และ PTTGC ซึ่งได้ประโยชน์จาก Manufacturing Upcycle ขณะที่อีกฝั่งเน้น Structural Growth และ Earnings Plays ได้แก่ GULF, GPSC และ GUNKUL ที่ได้ประโยชน์จากการลงทุน Data Center และความต้องการใช้ไฟฟ้าที่เพิ่มขึ้น
ขณะที่ Domestic & Tourism Plays เลือก CRC และ COM7 ในกลุ่มค้าปลีก, AOT, AWC และ CENTEL ในกลุ่มท่องเที่ยว และ BH และ BDMS ในกลุ่มโรงพยาบาล พร้อมทยอยสะสมหุ้นที่คาดเป็น Growth Leaders ในปี 2027 ได้แก่ CBG, ICHI และ BGRIM ซึ่งมีโอกาสเห็นการฟื้นตัวของ Margin หลังแรงกดดันด้านต้นทุนพลังงานลดลง
เข้าสู่ 1H27 กลยุทธ์ควรเริ่มเปลี่ยนจากการลงทุนตามตลาดหรือ Beta ไปสู่ Earnings Alpha โดยลดน้ำหนัก Cyclical Winners และเพิ่ม Sector Rotation รวมถึง Stock Selection เนื่องจาก Manufacturing Cycle จะเริ่มเข้าสู่ปีที่สอง ขณะที่ฐานราคาน้ำมัน ค่าการกลั่น และส่วนต่างปิโตรเคมีที่อยู่สูงในช่วง 2Q–3Q26 อาจกดดันการเติบโตของกำไรแบบ YoY ตั้งแต่ 2Q27
กลุ่มที่น่าสนใจในช่วงเปลี่ยนผ่าน ได้แก่ เครื่องดื่ม โรงไฟฟ้า SPP และโรงแรมที่ได้รับผลกระทบจากสงคราม โดยเฉพาะหุ้นที่มีโอกาสฟื้นตัวตามต้นทุนสินค้าโภคภัณฑ์ที่ลดลงและ Earnings Recovery ที่ชัดเจน เช่น CENTEL
ส่วน 2H27 ควรเพิ่มความระมัดระวังต่อ Earnings Downgrade เมื่อ Manufacturing Cycle เข้าสู่ระยะที่ 2 โดยทยอยปรับพอร์ตเข้าสู่ Core-Satellite Strategy ใช้หุ้นปันผลสูงและบริษัทที่มีกระแสเงินสดแข็งแกร่งเป็น Core Dividend ขณะที่หุ้น Quality Growth และบริษัทที่มีปัจจัยขับเคลื่อนกำไรเฉพาะตัวเป็น Satellite เพื่อสร้างผลตอบแทนเพิ่มเติม
ทั้งนี้ BLS Wealth Research มองปี 2027 เป็น “ปีแห่งการเปลี่ยนผ่าน” จากช่วงที่ตลาดได้แรงหนุนจากวัฏจักรเทคโนโลยีและอุตสาหกรรมโลก ไปสู่ยุคที่การเลือกกลุ่มและเลือกหุ้นรายตัวมีความสำคัญมากขึ้น โดยจังหวะการปรับพอร์ตควรสอดคล้องกับพัฒนาการของ Manufacturing Cycle และ Earnings Momentum

