บัวหลวง!เฟ้นหาโอกาสลงทุนยามหุ้นดิ่งแรงจากแรงกระแทกหุ้นเทค-มองไตรมาส3บจ.กำไรต่ำคาด
Categories : Update News, Stock Market
Public : 04/11/2026เปิดโอกาสลงทุนหุ้นไทย เน้นหุ้นพื้นฐานแกร่ง กำไรมีแนวโน้มเติบโตและจ่ายปันผลสูง ชู KKP ผลงานดีกว่าคาด ROE สูงสุดกลุ่มแบงก์ ควบ OSP-ICHI คุมต้นทุนหนุนมาร์จิ้น ส่วน CBG ลุ้นยอดขายเร่งตัว ดันกำไรไตรมาส 4/69 ทำจุดสูงสุดของป
พิริยพล คงวาณิช (Pizza), นักกลยุทธ์ BLS Wealth Research กล่าวว่า SET อ่อนตัวจากอิเล็กทรอนิกส์และพลังงานต้นน้ำ ขณะที่หุ้นปันผลและ Defensive ยังแข็งกว่าตลาด
DELTA, KCE และ HANA อ่อนตัวตามหุ้นเทคโลก หลัง Amazon, Alphabet และ Meta มีกระแสเงินสดอิสระ (Free Cash Flow) ติดลบใน 3Q26 ทำให้ตลาดกลับมากังวลถึง ความคุ้มค่าของการลงทุน AI ในช่วงที่ต้นทุนทางการเงินยังสูง
ขณะที่ PTT และ PTTEP ถูกกดดันจากราคาน้ำมัน โดย Brent ส่งมอบเดือน ม.ค. ณ วันที่ 3 พ.ย. อยู่ที่ 106.6 ดอลลาร์ต่อบาร์เรล ลดลงราว 6% จากปลายเดือน ต.ค. หลังอิหร่านส่งสัญญาณเปิดทางเจรจา
ส่วนแรงซื้อยังเลือกเข้าหุ้นปันผลและ Defensive เช่น ADVANC, KBANK, BDMS, OSP และ CPALL
🔻 สัญญาณแรกจากงบ 3Q26 รายได้ตามคาด แต่กำไรรวมต่ำกว่าคาด
จากบริษัทที่ประกาศงบแล้ว คิดเป็น 22% ของหุ้นที่ใน BLS coverage รายได้รวมตามคาด (สูงกว่าตลาด 1%) แต่กำไรสุทธิรวม ต่ำกว่าคาด 7% เทียบกับไตรมาสก่อนที่ดีกว่าคาด 14% บริษัทส่วนใหญ่ราว 65% มีกำไรใกล้คาด ขณะที่สัดส่วนบริษัทที่กำไรต่ำกว่าคาดอยู่ที่ 24% หรือสองเท่าของกลุ่มที่ดีกว่าคาดที่ 12%
• ดีกว่าคาด — KKP +15% จากค่าธรรมเนียมและกำไรจากเครื่องมือทางการเงิน ส่วน GLOBAL +11% จากอัตรากำไรขั้นต้นสูงกว่าคาด หลังปรับราคาสินค้า House Brand บางรายการและมีสัดส่วนยอดขายสินค้าแบรนด์ตัวเองเพิ่มขึ้น แม้ยอดขายสาขาเดิมยังอ่อนตัว
• ใกล้เคียงคาด — KBANK +4% จากคุณภาพสินทรัพย์และค่าใช้จ่ายที่ดีกว่าคาด ส่วน BBL −5% จากกำไรเงินลงทุนต่ำกว่าคาดและค่าใช้จ่ายสูงกว่าคาด ขณะที่ TRUE −5% หลังรายได้ค่าเช่าโครงข่ายจาก NT สิ้นสุดลง แม้รายได้บริการมือถือยังโต
• ต่ำกว่าคาด — SCC −42% จากค่าใช้จ่ายในการขายและบริหารสูงกว่าคาด ส่วน PTTEP −23% จากผลขาดทุนด้านการป้องกันความเสี่ยงราคาน้ำมัน อัตราแลกเปลี่ยน และการด้อยค่าสินทรัพย์ ขณะที่ DELTA −12% จากการตั้งสำรองสินค้าคงเหลือเพิ่ม แม้รายได้ยังโต
🔻 โอกาสลงทุนที่ 1 | ทยอยสะสมหุ้นที่รายได้และกำไรดีกว่าคาด พร้อมปันผลสูง
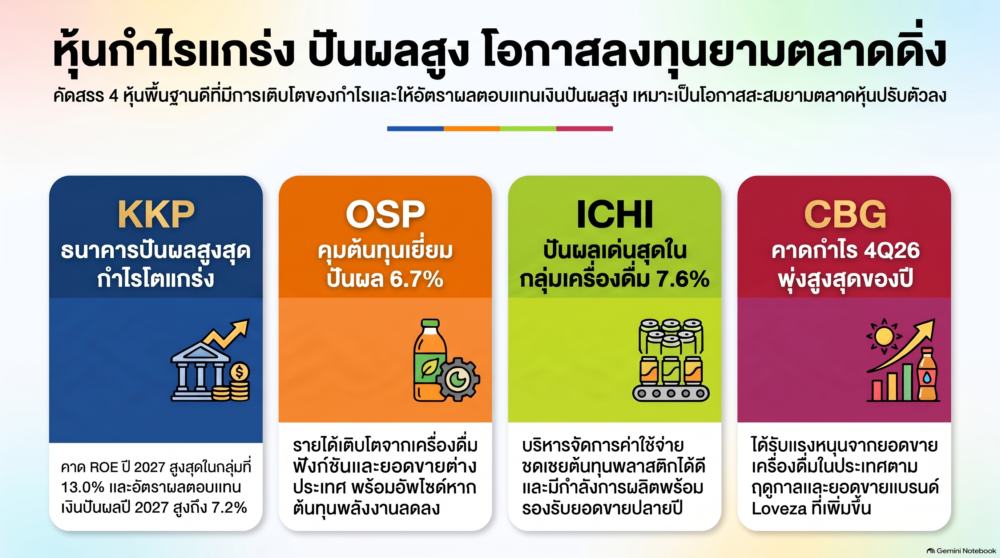
KKP ซึ่งรายงานรายได้สูงกว่าคาด 14% และกำไรสุทธิสูงกว่าคาด 15% โดยมีค่าธรรมเนียมเป็นแรงหนุนสำคัญ คาดกำไร 4Q26 เติบโต YoY สูงสุดในกลุ่มธนาคาร และคาด ROE ปี 2027 สูงสุดในกลุ่มที่ 13.0% เทียบค่าเฉลี่ยกลุ่มที่ 8.6% ขณะที่ P/BV เทียบกับ ROE ยังต่ำกว่าค่าเฉลี่ยกลุ่ม และคาดอัตราผลตอบแทนเงินปันผลปี 2027 ที่ 7.2% สูงสุดในกลุ่ม
🔻 โอกาสลงทุนที่ 2 | เน้นกลุ่มเครื่องดื่ม คุมต้นทุนได้ดีกว่าคาด รายได้เร่งตัวปลายปีนี้-ปีหน้า มี upside กำไร หากต้นทุนพลังงานลง
ให้น้ำหนัก OSP และ ICHI จากการคุมต้นทุนได้แม้วัตถุดิบยังแพงและมีปันผลสูง ส่วน CBG เด่นจากยอดขายที่มีโอกาสเร่งตัวในไตรมาส 4
• OSP เพิ่มประสิทธิภาพการผลิตจนมาร์จิ้น 3Q26 ดีขึ้น YoY ขณะที่เครื่องดื่มฟังก์ชัน (Functional Drink) และยอดขายต่างประเทศหนุนรายได้ คาดอัตราผลตอบแทนเงินปันผลปี 2027 ที่ 6.7%
• ICHI ลดค่าใช้จ่ายชดเชยต้นทุนพลาสติก และมีกำลังผลิตพร้อมรองรับยอดขายตั้งแต่ 4Q26 คาดอัตราผลตอบแทนเงินปันผลปี 2027 ที่ 7.6%
• CBG ได้แรงหนุนจากยอดขายในประเทศตามฤดูกาลและยอดขาย Loveza ที่เพิ่มขึ้น คาดกำไร 4Q26 สูงสุดของปี
🔻 น้ำมันที่ลดลงเปิดโอกาสให้มาร์จิ้นกลุ่มเครื่องดื่มดีขึ้นในปี 2027
หากน้ำมันลดลงจะช่วยลดค่าพลังงาน ค่าขนส่ง และต้นทุนที่เกี่ยวข้องกับ PET โดยต้นทุนขวด PET และพลังงานของ ICHI คิดเป็นราว 26% ของยอดขาย
ส่วนต้นทุนบรรจุภัณฑ์และพลังงานของ CBG อยู่ที่ราว 10% ของยอดขาย ขณะที่ OSP มีโอกาสได้ประโยชน์ผ่านต้นทุนพลังงานและบรรจุภัณฑ์เช่นกัน

