เงินเฟ้อไม่เท่ากัน: ทำไมคนรายได้น้อยมักจ่ายแพงกว่า
Categories :
Public : 06/11/2026เงินเฟ้อไม่เท่ากัน: ทำไมคนรายได้น้อยมักจ่ายแพงกว่า
ธนาพร ศรีคล้าย | ชนกานต์ ฤทธินนท์ | นุวัต หนูขวัญ | ทศพล อภัยทาน
เวลาได้ยินข่าวว่า "เงินเฟ้ออยู่ที่ 2%" หลายคนอาจสงสัยอยู่ลึก ๆ ว่า แล้วทำไมค่าใช้จ่ายในชีวิตประจำวันถึงรู้สึกแพงกว่านั้นมาก คำตอบส่วนหนึ่งอยู่ที่ตัวเลขเงินเฟ้อที่ประกาศทุกเดือนเป็น “ค่าเฉลี่ย” ของคนทั้งประเทศ ซึ่งอาจซ่อนความแตกต่างของผู้คนจำนวนมากไว้ภายใต้ตัวเลขเพียงตัวเดียว
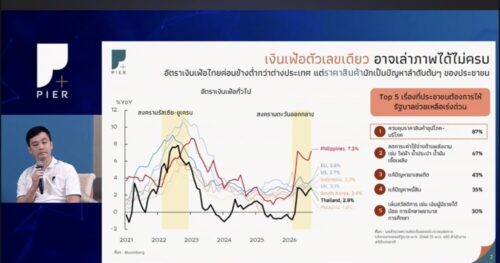
ความแตกต่างนี้ยิ่งชัดเจนในช่วงที่ค่าครองชีพพุ่งสูง ในช่วงไม่กี่ปีที่ผ่านมา เศรษฐกิจไทยเผชิญเงินเฟ้อเร่งตัวถึงสองระลอก ทั้งจากสงครามรัสเซีย-ยูเครนในปี 2022และความตึงเครียดในตะวันออกกลางที่เริ่มขึ้นเมื่อต้นปีนี้ แต่ภายใต้ตัวเลขเงินเฟ้อเดียวกัน ครัวเรือนแต่ละกลุ่มกลับเผชิญ “เงินเฟ้อคนละแบบ”
บทความวิจัย aBRIDGEd เรื่อง “ความเหลื่อมล้ำในวิกฤตค่าครองชีพ: เมื่อเงินเฟ้อของเราไม่เท่ากัน” ใช้ข้อมูลค่าใช้จ่ายของครัวเรือนและข้อมูลราคาสินค้ารายรายการจากซูเปอร์มาร์เก็ตออนไลน์ เพื่อชี้ให้เห็นว่าวิกฤตค่าครองชีพครั้งเดียวกันสร้างภาระให้แต่ละครัวเรือนไม่เท่ากัน โดยครัวเรือนรายได้น้อยมักเผชิญเงินเฟ้อสูงกว่าที่ตัวเลขเฉลี่ยสะท้อนออกมา พร้อมนัยเชิงนโยบายที่ตามมา
ทำไมคนรายได้น้อยจึงเผชิญเงินเฟ้อสูงกว่า?
ผลการศึกษาชี้ว่า ภาระที่หนักกว่าของครัวเรือนรายได้น้อยมาจาก 4 ปัจจัยที่ซ้อนกันอยู่ ตั้งแต่สินค้าที่อยู่ในตะกร้าการใช้จ่าย ราคาและขนาดของสินค้าที่เลือกซื้อ ไปจนถึงความสามารถในการปรับตัวเมื่อราคาสูงขึ้น
1. เพราะรายจ่ายส่วนใหญ่กระจุกอยู่ในหมวดที่ขึ้นราคาเร็วที่สุด
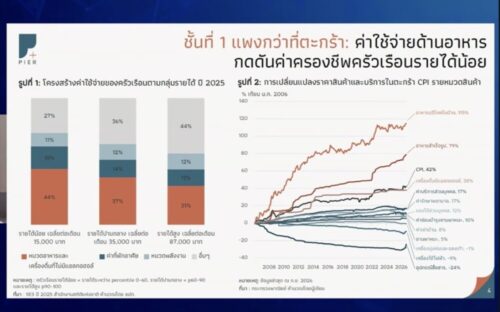
สำหรับครัวเรือนรายได้น้อย อาหารเป็นรายจ่ายที่สำคัญที่สุด ข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน (SES) ปี 2025 ชี้ว่า ครัวเรือนรายได้น้อยใช้จ่ายด้านอาหารคิดเป็นสัดส่วนถึง 44% ของรายจ่ายทั้งหมด เทียบกับเพียง 31% ในครัวเรือนรายได้สูง
ปัญหาคือ ในช่วงยี่สิบปีที่ผ่านมา ราคาอาหารเพิ่มขึ้นเร็วกว่าระดับราคาสินค้าและบริการอื่น ๆ อย่างมาก ขณะที่ดัชนีราคาผู้บริโภคโดยรวมเพิ่มขึ้นราว 42% ราคาวัตถุดิบอาหารและอาหารปรุงสำเร็จกลับเพิ่มขึ้นถึง 115% และ 79% ตามลำดับ กล่าวอีกนัยหนึ่ง ครัวเรือนรายได้น้อยต้องแบกรับภาระค่าใช้จ่ายของหมวดสินค้าที่ราคาขึ้นมากที่สุดในช่วงที่ผ่านมา
2. เพราะสินค้าราคาถูกกลับขึ้นราคาแรงกว่าสินค้าราคาแพง
หลายคนอาจคิดว่าในช่วงเงินเฟ้อสูง สินค้าพรีเมียมน่าจะได้รับผลกระทบมากกว่า แต่หลักฐานกลับชี้ไปในอีกทิศทางหนึ่ง ข้อมูลราคาสินค้าจากซูเปอร์มาร์เก็ตออนไลน์ในช่วงวิกฤตเงินเฟ้อปี 2022 พบว่า โดยเฉลี่ยสินค้าราคาถูกมีราคาเพิ่มขึ้นประมาณ 6.6% ขณะที่สินค้าพรีเมียมมีราคาเพิ่มขึ้นเพียง 4.6% เท่านั้น
ปรากฏการณ์นี้เรียกว่า “Cheapflation” หรือภาวะที่สินค้าราคาถูกขึ้นราคาเร็วกว่าสินค้าราคาแพง ซึ่งสะท้อนว่า ในบางกรณี ผู้ผลิตเลือกผลักต้นทุนที่เพิ่มขึ้นไปยังสินค้ากลุ่มล่างมากกว่าสินค้ากลุ่มบน ส่วนหนึ่งเป็นเพราะกำไรต่อหน่วยหรือ margin ที่บางกว่า ผลลัพธ์คือ ผู้บริโภคที่เลือกซื้อสินค้าราคาถูก ซึ่งส่วนใหญ่เป็นครัวเรือนรายได้น้อย กลับต้องเผชิญแรงกดดันด้านราคาที่สูงกว่า
3. เพราะสินค้ามีขนาดเล็กลง แม้ราคาบนป้ายจะดูไม่เปลี่ยน
อีกปรากฏการณ์หนึ่งที่ผู้บริโภคจำนวนมากเคยเผชิญคือ การที่สินค้ายังคงราคาเดิม แต่ปริมาณในบรรจุภัณฑ์ลดลง หรือที่เรียกว่า “Shrinkflation” ดังนั้น ผู้บริโภคอาจยังจ่ายเงินเท่าเดิม แต่ได้รับสินค้าน้อยลง
ข้อมูลจากซูเปอร์มาร์เก็ตออนไลน์พบว่า การปรับขนาดสินค้าส่วนใหญ่เป็นการลดขนาดบรรจุภัณฑ์ และพบเจอบ่อยในสินค้าราคาถูก ที่สำคัญคือ จำนวนการปรับขนาดดังกล่าวเพิ่มขึ้นอย่างชัดเจนและต่อเนื่องในช่วงสงครามรัสเซีย-ยูเครน สะท้อนกลยุทธ์ของผู้ผลิตบางส่วนที่เลือกลดขนาดแทนการขึ้นราคาเพื่อรับมือกับต้นทุนที่สูงขึ้น เหตุผลสำคัญคือ ผู้บริโภคมักอ่อนไหวต่อการเปลี่ยนแปลงของราคามากกว่าการเปลี่ยนแปลงของปริมาณ การลดขนาดลงเล็กน้อยจึงสังเกตได้ยากกว่าการขึ้นราคาบนป้าย ทำให้ผู้ผลิตสามารถส่งผ่านต้นทุนได้โดยไม่เสี่ยงเสียลูกค้าไปให้คู่แข่ง กลยุทธ์นี้ยิ่งจูงใจสำหรับสินค้าราคาถูก ซึ่งผู้ซื้อมักตัดสินใจจากราคาเป็นหลักและพร้อมเปลี่ยนไปซื้อยี่ห้ออื่นทันทีหากราคาสูงขึ้น
4. เพราะคนรายได้น้อยมีทางเลือกในการประหยัดน้อยกว่า
การซื้อแพ็กใหญ่เป็นวิธีประหยัดที่ได้ผล ข้อมูลจากซูเปอร์มาร์เก็ตออนไลน์ชี้ว่า สินค้าที่มีขนาดใหญ่กว่า 2 เท่า มีราคาต่อหน่วยเฉลี่ยต่ำกว่าแพ็กเล็กราว 10.8% แต่ข้อมูล SES ปี 2025 ชี้ว่า ครัวเรือนรายได้น้อยมีค่าใช้จ่ายสูงถึง 88% ของรายได้ เทียบกับ 57% ในครัวเรือนรายได้สูง จึงแทบไม่มีเงินเหลือพอจะซื้อครั้งละมาก ๆ ต้องซื้อทีละน้อยตามกำลังซื้อในแต่ละวัน และจ่ายในราคาต่อหน่วยที่แพงกว่า
เมื่อรวมทุกปัจจัยเข้าด้วยกัน
ผลการศึกษาชี้ว่า ในช่วงวิกฤตเงินเฟ้อจากสงครามรัสเซีย-ยูเครน ส่วนต่างของเงินเฟ้อระหว่างครัวเรือนรายได้น้อยกับครัวเรือนรายได้สูงอาจสูงถึงประมาณ 2.6%
รูปที่ 1: เงินเฟ้อส่วนเพิ่มของครัวเรือนรายได้น้อยจากองค์ประกอบต่าง ๆ

หมายเหตุ: (1) คำนวณจากฐานเหตุการณ์ในปี 2022 (2) ผลของโครงสร้างตะกร้าผู้บริโภค คำนวณจากอัตราเงินเฟ้อทางการ x สัดส่วนค่าใช้จ่ายรายหมวดที่แตกต่างกันตามรูปที่ 1 (3) Cheapflation อัตราเงินเฟ้อที่ต่างกันในชนิดสินค้าที่ราคาสินค้าทั่วไปกับสินค้า Premium ซึ่งประกอบด้วยผลของการเปลี่ยนราคาขาย (0.53%) และผลของขนาดที่เล็กลง (0.14%) และ (4) สินค้าแพ็กใหญ่ คำนวณภายใต้ข้อสมมติว่าผู้บริโภคเปลี่ยนไปซื้อสินค้าที่มีขนาดใหญ่ขึ้น 2 เท่า เพื่อประหยัดค่าใช้จ่ายต่อหน่วย
ที่มา: ข้อมูลราคาสินค้าจาก Supermarket ออนไลน์ คำนวณโดยผู้เขียน
ส่วนต่างนี้ไม่ใช่ตัวเลขเล็ก ๆ เพราะในภาวะปกติ เงินเฟ้อไทยไม่ได้สูงนัก ส่วนเพิ่มราว 2.6% นื้สูงกว่าตัวเลขเงินเฟ้อในหลายๆ ปีเสียอีก ซึ่งเป็นภาระสำหรับครัวเรือนที่มีรายได้จำกัดและอาจเป็นปัจจัยสำคัญที่ทำให้ครัวเรือนจำนวนมากยังไม่สามารถกลับมาฟื้นตัวจากวิกฤตได้เต็มที่ แม้ภาพรวมเศรษฐกิจจะเริ่มดีขึ้นแล้วก็ตาม
แล้วผู้กำหนดนโยบายควรมองเรื่องนี้อย่างไร?
เมื่อเงินเฟ้อของแต่ละกลุ่มไม่เท่ากัน ตัวเลขเฉลี่ยของทั้งประเทศเพียงตัวเดียวอาจยังสะท้อนภาระของบางกลุ่มได้ไม่ครบถ้วน ข้อค้นพบข้างต้นจึงมีนัยเชิงนโยบายที่ควรพิจารณาอย่างน้อย 4 ประการ
ประการแรก การติดตามค่าครองชีพควรลงลึกไปถึงครัวเรือนแต่ละกลุ่ม เช่น การจัดทำดัชนีราคาแยกตามกลุ่มรายได้ ซึ่งใช้ตะกร้าสินค้าที่สะท้อนแบบแผนการใช้จ่ายจริงของแต่ละกลุ่ม ควบคู่กับการนำข้อมูลรูปแบบใหม่ เช่น ข้อมูลราคาออนไลน์ ข้อมูลการซื้อสินค้าผ่านเครื่องสแกน (scanner data) หรือข้อมูลการใช้จ่ายผ่านบัตรสวัสดิการแห่งรัฐมาประกอบการวิเคราะห์ ข้อมูลเหล่านี้มีความถี่สูงและลงลึกถึงระดับรายการสินค้า จึงช่วยให้เห็นปรากฏการณ์อย่าง Cheapflation หรือ Shrinkflation ที่ดัชนีราคาแบบเดิมอาจจับได้ไม่ชัด และช่วยให้ผู้กำหนดนโยบายประเมินภาระของแต่ละกลุ่มได้ทันการณ์มากขึ้น
ประการที่สอง มาตรการช่วยเหลือควรมุ่งเป้าไปยังกลุ่มที่ได้รับผลกระทบมากที่สุด มากกว่าการอุดหนุนราคากว้าง ๆ ที่กระจายประโยชน์ไปยังทุกคนเท่ากัน เพราะกลุ่มต่าง ๆ ไม่ได้เผชิญปัญหารุนแรงเท่ากันตั้งแต่แรก การตรึงราคาพลังงานหรือราคาสินค้าในวงกว้างแม้ช่วยบรรเทาภาระได้เร็ว แต่มักใช้งบประมาณสูง และประโยชน์ส่วนใหญ่อาจตกอยู่กับกลุ่มที่ใช้จ่ายมากซึ่งไม่ใช่กลุ่มเปราะบาง ขณะที่การช่วยเหลือผ่านช่องทางที่ระบุตัวผู้รับได้ เช่น บัตรสวัสดิการแห่งรัฐ จะช่วยให้การใช้งบประมาณมีประสิทธิภาพและบรรเทาความเดือดร้อนได้ตรงจุดกว่า ทั้งนี้ ความท้าทายสำคัญคือการทำให้ฐานข้อมูลแม่นยำและครอบคลุมผู้ที่ได้รับผลกระทบจริง
ประการที่สาม การเพิ่มความโปร่งใสด้านราคาและขนาดสินค้า เช่น การแสดงราคาต่อหน่วยอย่างชัดเจนและเป็นมาตรฐานเดียวกันทั้งในร้านค้าและช่องทางออนไลน์ หรือการแจ้งให้ผู้บริโภคทราบเมื่อมีการเปลี่ยนแปลงปริมาณบรรจุภัณฑ์ จะช่วยให้ผู้บริโภคเปรียบเทียบสินค้าได้ดีขึ้นและลดโอกาสเสียเปรียบจากข้อมูลที่ไม่สมบูรณ์ และควรทำควบคู่กับการส่งเสริมการแข่งขันในตลาดสินค้าอุปโภคบริโภค เพื่อลดแรงจูงใจในการผลักภาระต้นทุนไปยังสินค้ากลุ่มล่าง
และประการสุดท้าย นโยบายการเงินควรคำนึงถึงผลกระทบที่แตกต่างกันของเงินเฟ้อต่อครัวเรือนแต่ละกลุ่มยิ่งขึ้น แม้นโยบายการเงินเป็นเครื่องมือที่มีผลในวงกว้างและไม่สามารถเจาะจงช่วยกลุ่มใดกลุ่มหนึ่งได้โดยตรง แต่ข้อมูลเงินเฟ้อรายกลุ่มสามารถใช้ประกอบการประเมินแรงกดดันด้านค่าครองชีพและความเสี่ยงที่เงินเฟ้อจะส่งผ่านไปยังการคาดการณ์เงินเฟ้อและค่าจ้าง เพราะเงินเฟ้อที่สูงมักสร้างภาระให้กับกลุ่มเปราะบางมากกว่ากลุ่มอื่น และในท้ายที่สุดอาจส่งผลลบต่อการบริโภคและการเติบโตของเศรษฐกิจตามมา การรักษาเสถียรภาพราคาจึงมีนัยต่อความเป็นอยู่ของครัวเรือนรายได้น้อยมากกว่าที่ตัวเลขเฉลี่ยสะท้อน

